يتغير النظام البيئي العالمي للمدفوعات: ما الذي يبنيه المنظمون والشبكات وشركات التكنولوجيا المالية لاحقًا؟
قراءة لمدة 12 دقيقة
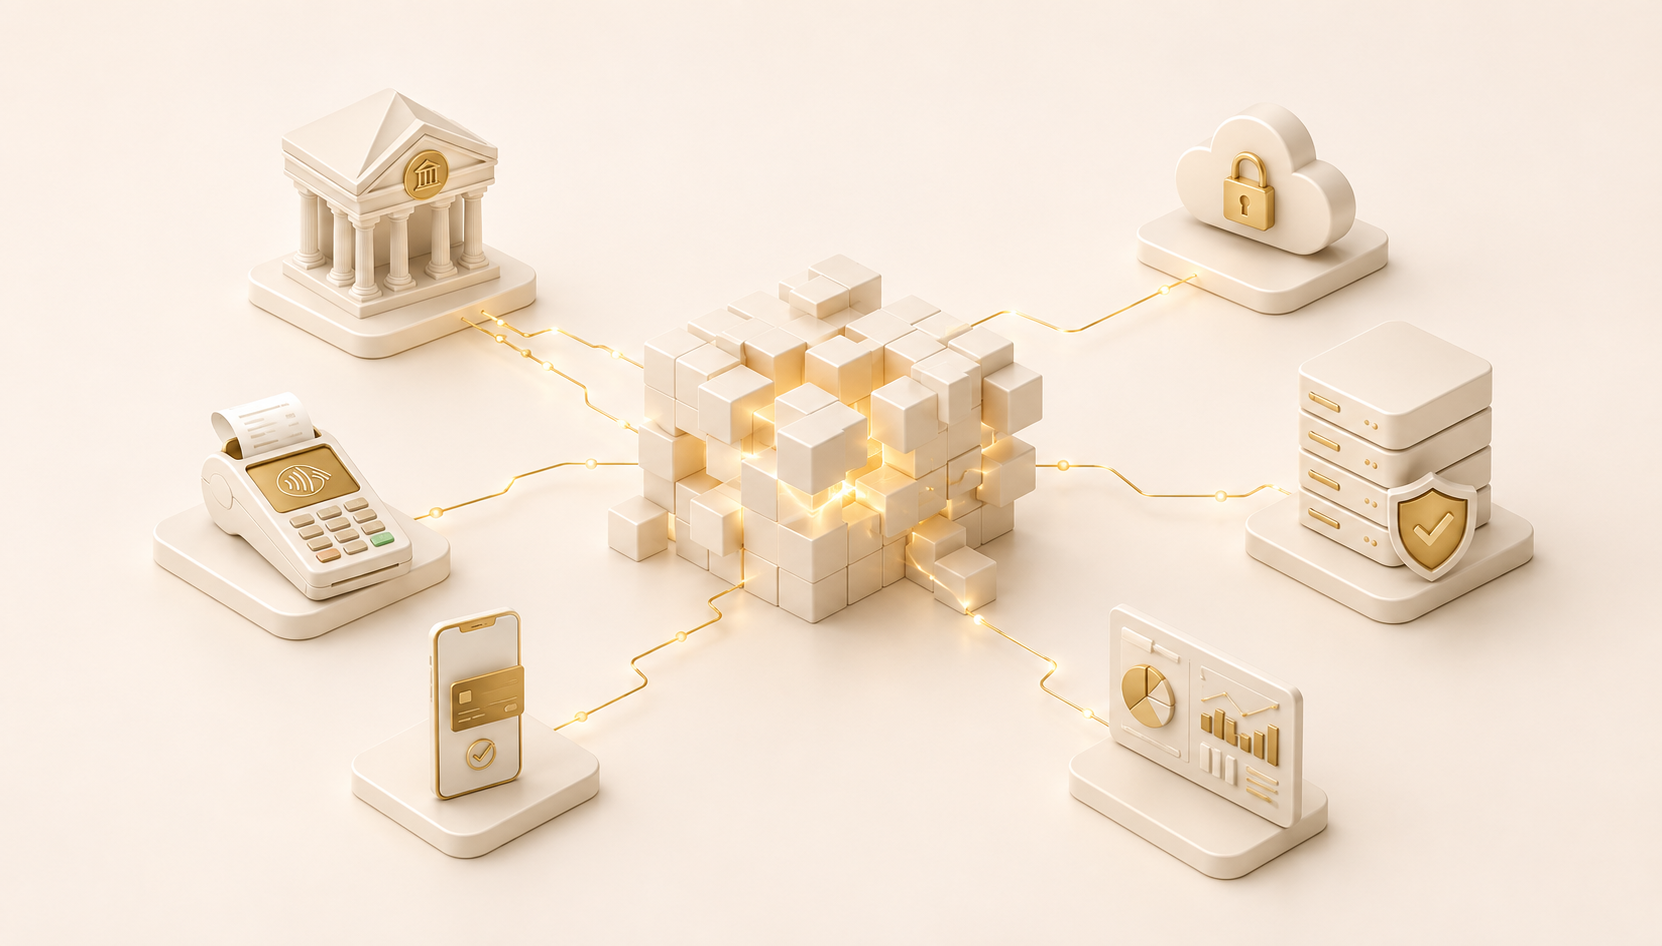
يدخل قطاع المدفوعات العالمي مرحلة جديدة.
لسنوات طويلة، كان يُقاس الابتكار في مجال المدفوعات بشكل أساسي بسرعة إتمام المعاملات بين الحسابات. أما اليوم، فقد اتسع نطاق النقاش ليشمل جوانب أخرى. إذ يركز المنظمون والبنوك المركزية وشبكات الدفع والبنوك وشركات التكنولوجيا المالية بشكل متزايد على قابلية التشغيل البيني، والربط عبر الحدود، والمدفوعات الفورية، ومنع الاحتيال الذكي، والتمويل المفتوح، والبنية التحتية المالية القابلة للبرمجة.
لم يعد الهدف مجرد تحويل المدفوعات إلى صيغة رقمية، بل أصبح الهدف جعلها أسرع وأكثر ترابطاً وشفافية وأماناً وسهولة في الوصول إليها عبر الأسواق.
يُرسي هذا التحول أساساً جديداً لكل شيء بدءاً من حلول الخدمات المصرفية المدمجة وصولاً إلى التجارة الدولية.
أصبحت المدفوعات الفورية هي المعيار الجديد
لقد تحولت أنظمة الدفع الفوري من كونها عاملاً مميزاً في السوق إلى أن أصبحت بنية أساسية للدفع.
تُشغّل أكثر من 70 دولة حالياً أنظمة دفع فوري قادرة على تحويل الأموال محلياً في غضون ثوانٍ. ويتمثل التحدي التالي في ربط هذه الأنظمة عبر الحدود.
هنا تبرز أهمية مبادرات مثل مشروع نيكسوس، الذي طوره مركز الابتكار التابع لبنك التسويات الدولية. فبدلاً من إلزام كل نظام دفع وطني بإنشاء روابط منفصلة مع كل دولة أخرى، يقترح نيكسوس نهجاً موحداً لربط أنظمة الدفع الفوري المحلية. ويهدف إلى تمكين المدفوعات العابرة للحدود من الوصول إلى المستفيدين في أقل من 60 ثانية.
إن الآثار المترتبة على الصناعة كبيرة: قد يعتمد مستقبل المدفوعات الفورية بشكل أقل على إنشاء المزيد من قنوات الدفع المحلية وأكثر على جعل القنوات الحالية قابلة للتشغيل البيني.
المدفوعات عبر الحدود هي الأفق الجديد
لقد تطورت المدفوعات المحلية بسرعة، لكن المدفوعات عبر الحدود لا تزال تواجه تحديات تتعلق بالتكلفة والسرعة والشفافية والامتثال وقابلية التشغيل البيني.
لقد جعلت مجموعة العشرين تحسين المدفوعات عبر الحدود أولوية رئيسية، مع التركيز على جعل المدفوعات الدولية أسرع وأرخص وأكثر شفافية وأكثر شمولاً.
تركز خارطة الطريق الحالية بشكل خاص على قابلية التشغيل البيني لأنظمة الدفع، والأطر التنظيمية، وتبادل البيانات عبر الحدود، وواجهات برمجة التطبيقات، ومعايير المراسلة المشتركة.
هذا تحول مهم في التفكير.
بدلاً من التعامل مع المدفوعات عبر الحدود كمشكلة بنية تحتية منفصلة تماماً، يستكشف القطاع بشكل متزايد كيفية تواصل الأنظمة المحلية الحالية مع بعضها البعض.
بالنسبة للشركات العالمية، قد يعني هذا في نهاية المطاف عددًا أقل من الوسطاء، وتحسينًا في شفافية المعاملات، وتسوية أسرع، وتجربة دفع أكثر اتساقًا عبر الأسواق.
الهند تختبر شكل الجيل القادم من أنظمة الدفع
تقدم الهند مثالاً مثيراً للاهتمام حول كيفية تطور البنية التحتية للدفع لتتجاوز النماذج التقليدية القائمة على البطاقات.
من خلال نظام المدفوعات الموحد (UPI)، طورت الدولة بنية تحتية للدفع بين الحسابات تدعم المدفوعات الفورية بين الأفراد والتجار. وتعمل مبادرات المؤسسة الوطنية للمدفوعات في الهند (NPCI) حاليًا على توسيع نطاق هذا النظام ليشمل المستخدمين الدوليين، وتعزيز الأمن، وتطبيقات الذكاء الاصطناعي، وزيادة القبول العالمي.
ومن الأمثلة الحديثة على ذلك خدمة UPI One World، التي تم توسيعها في عام 2026 لتشمل الزوار الدوليين من أكثر من 40 دولة، مما يسمح لهم بإجراء مدفوعات UPI للتجار دون الحاجة إلى رقم هاتف محمول هندي أو حساب مصرفي.
كما أعلنت المؤسسة الوطنية للمدفوعات في الهند (NPCI) عن أعمال تتعلق بالذكاء الاصطناعي لنظام المدفوعات، بما في ذلك نموذج لغة الذكاء الاصطناعي الخاص بالمجال ومبادرات البنية التحتية السيادية للذكاء الاصطناعي.
تتجاوز أهمية هذه التطورات حدود الهند، فهي تُظهر توجهاً أوسع في القطاع: حيث يتم تصميم البنية التحتية للدفع بشكل متزايد حول قابلية التشغيل البيني، والذكاء الاصطناعي، وإمكانية الوصول الدولي، والتجارب الفورية.
التمويل المفتوح يتجاوز الحدود الوطنية
ومن التطورات المهمة الأخرى تطور الخدمات المصرفية المفتوحة والتمويل المفتوح.
لقد توسع التمويل المفتوح عبر العديد من الولايات القضائية، لكن اختلاف المعايير التقنية، وتنسيقات البيانات، وآليات المصادقة، والأطر التنظيمية جعل تبادل البيانات عبر الحدود أمراً صعباً.
يستكشف مشروع "أبيرتا" التابع لبنك التسويات الدولية حلاً محتملاً من خلال نهج "شبكة الشبكات". وقد ربط نموذجه الأولي شبكات التمويل المفتوح في المملكة المتحدة والإمارات العربية المتحدة والبرازيل وهونغ كونغ والهند عبر طبقة تشغيلية مصممة للترجمة بين الأطر المحلية المختلفة مع الحفاظ على المتطلبات التنظيمية ومتطلبات الثقة المحلية.
قد يكون لهذا النهج آثار تتجاوز المدفوعات بكثير.
يمكن أن تستفيد جميع الخدمات، مثل فتح حسابات الأعمال عبر الحدود، وتمويل التجارة، ونقل البيانات المالية، والخدمات المالية الدولية، من البنية التحتية التي تسمح للأنظمة بالتواصل دون الحاجة إلى استبدال كل دولة لبنيتها الحالية.
بالنسبة للشركات التي تعمل في أسواق متعددة، قد يجعل هذا حلول الخدمات المصرفية المدمجة تعتمد بشكل متزايد على قابلية التشغيل البيني بدلاً من عمليات التكامل المنعزلة.
معيار ISO 20022 يجعل بيانات الدفع أكثر قيمة
لا تقتصر المدفوعات على تحويل الأموال فحسب، بل إنها تولد أيضاً كميات هائلة من البيانات المالية.
يُسهم اعتماد معيار ISO 20022 في إنشاء معلومات دفع أكثر تنظيمًا واتساقًا عبر الأنظمة المالية. وفي فبراير 2026، نشرت لجنة المدفوعات والبنى التحتية للسوق التابعة لبنك التسويات الدولية متطلبات محدثة للتنسيق مع معيار ISO 20022 لدعم اتساق أكبر في رسائل الدفع عبر الحدود.
يمكن للبيانات المنظمة بشكل أفضل أن تدعم أكثر من مجرد كفاءة المراسلة.
يمكن أن يُحسّن ذلك من شفافية المعاملات، والمطابقة، وعمليات الامتثال، ومراقبة الاحتيال، والتحليلات. ومع ازدياد اعتماد أنظمة الدفع على البيانات، ستصبح جودة معلومات الدفع وقابليتها للنقل بنفس أهمية سرعة المعاملات.
قد يُغير الترميز طريقة عمل التسوية
ومن المجالات الناشئة الأخرى التوكنة.
أظهر مشروع أغورا التابع لبنك التسويات الدولية مؤخراً كيف يمكن لودائع البنوك التجارية المُرمّزة واحتياطيات البنوك المركزية المُرمّزة أن تعمل معاً على منصة مشتركة قابلة للبرمجة لإجراء مدفوعات بالجملة عبر الحدود. وقد أثبت النموذج الأولي إمكانية التسوية الذرية متعددة العملات ومنطق المعاملات القابل للبرمجة.
لا تكمن الأهمية ببساطة في استخدام تقنية البلوك تشين أو التوكنة.
الفكرة الأوسع هي قابلية البرمجة.
قد تتضمن البنية التحتية المستقبلية للدفع شروطًا ومتطلبات امتثال وقواعد تسوية وسير عمل تجاريًا مباشرةً في المعاملات. وهذا من شأنه أن يقلل من التدخل اليدوي وعمليات المطابقة، مع خلق إمكانيات جديدة للدفع المشروط والمستمر.
ماذا يعني هذا لمستقبل المدفوعات؟
تشير هذه التطورات مجتمعة إلى تغيير جوهري في كيفية تصميم البنية التحتية للدفع.
من المرجح أن يكون الجيل القادم من أنظمة الدفع على النحو التالي:
- فوري، حيث أصبحت حركة الأموال في الوقت الفعلي معيارًا متزايدًا.
- قابل للتشغيل البيني، يربط أنظمة الدفع المحلية عبر مختلف الولايات القضائية.
- غنية بالبيانات، باستخدام معلومات الدفع المنظمة لتحسين الرؤية واتخاذ القرارات.
- ذكية، حيث يدعم الذكاء الاصطناعي بشكل متزايد اكتشاف الاحتيال والعمليات والبنية التحتية للدفع.
- قابل للبرمجة، مما يسمح لمنطق المعاملات وقواعد العمل بأن تصبح جزءًا من عملية الدفع.
- متصلة عالميًا،مما يقلل من الفارق بين تجارب الدفع المحلية والدولية.
بالنسبة للبنوك وشركات التكنولوجيا المالية والمؤسسات، يُشكّل هذا تحديًا جديدًا للبنية التحتية. لم يعد بناء قدرات الدفع يقتصر على دعم المزيد من طرق الدفع فحسب، بل أصبح يتعلق بربط المدفوعات والبيانات والامتثال والهوية والتسوية وسير العمليات المالية بطرق تُمكّنها من العمل عبر أسواق مترابطة بشكل متزايد.
لذلك، قد لا ينتمي مستقبل المدفوعات إلى قناة دفع جديدة واحدة.
قد ينتمي ذلك إلى البنية التحتية التي تسمح لمختلف السكك الحديدية والشبكات والمؤسسات والخدمات المالية بالعمل معًا بسلاسة.
وهذا هو المكان الذي من المرجح أن يتطور فيه الجيل القادم من حلول الخدمات المصرفية المدمجة: من قدرات الدفع المعزولة إلى البنية التحتية المالية المتصلة المصممة لاقتصاد بلا حدود وفي الوقت الفعلي.




هل تحتاج إلى مساعدة إضافية؟
نحن هنا لدعمك
ألا تجد ما تبحث عنه؟ فريقنا متاح للمساعدة في إعداد المشاركة، وتحديد نطاق الاستشارات، والاستفسارات المتعلقة بالبنية التحتية المصرفية والمدفوعات، ومسائل الامتثال، والدعم الفني العام.